秦野市の住宅ローン相談の窓口はどこ?
2026年09月10日

「家を買いたいけど、住宅ローンのことが全然わからない」
「変動と固定、今どっちがいいの?」
「自分はいくら借りられる?月々いくら?」
住宅購入を考えるとき、
多くの方が住宅ローンで頭を抱えます。
秦野市で長年お客様の
住まい選びをサポートしてきた
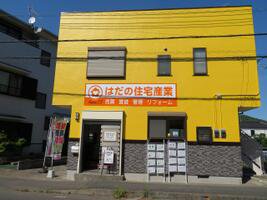
はだの住宅産業株式会社が、
2026年の最新金利情報と、
失敗しない住宅ローンの選び方を
分かりやすく解説します。
住宅ローンの相談は無料です。
まず大まかな
「借りられる金額」と
「月々の返済額」を
知るだけでも、
家探しの第一歩になります。
【2026年8月最新】住宅ローン金利の現状
まず、現在の金利状況を
把握しておきましょう。
変動金利
2026年8月の主要金融機関の
変動金利(最優遇)は
0.9〜1.2%台
となっています。
日銀は2024年3月の
マイナス金利解除以降、
段階的に利上げを進めており、
2025年12月に政策金利を
0.5%から0.75%
へ引き上げました。
変動金利は今後も緩やかな
上昇が見込まれます。
固定金利(フラット35など)
2026年8月の
フラット35の金利は
3.29%(前月比+0.15%)、
10年固定金利は主要銀行で
3.0〜3.6%台
となっています。
変動と固定、どちらが今お得?
変動・固定の金利差は
年2.21%となっており、
変動金利が
今後2.21%以上
上昇しなければ、
変動金利の方が総返済額は
少なくなる計算です。
変動金利は緩やかに
上昇していくものの、
今後も優位な状況が続くとも
予想されています。
一方で、金利の先行きが
不透明な時期だからこそ、
固定金利を選ぶことで
ローン返済額を確定させる選択も、
ひとつの正解です。
どちらが正解かは、
借入額・返済期間・
ご家庭の収入・リスク許容度
によって変わります。
これが
「住宅ローン選びに正解はない」
と言われる理由です。
だからこそ、
プロへの相談が重要になります。
秦野市で住宅を購入する場合の返済シミュレーション
秦野市の不動産相場をもとに、
4つのパターンで月々の返済額を
イメージしてみましょう。
いずれも
返済期間35年
変動金利は年1.0%
固定金利(フラット35)は年3.29%(2026年8月水準)
での試算です。
パターン①
借入金2500万円・頭金0円・変動金利1%の場合
月々の返済金額 約7.1万円
総返済金額 約2,955万円
パターン②
借入金2000万円・頭金500万円・変動金利1%の場合
月々の返済金額 約5.6万円
総返済金額 約2,364万円(+頭金500万円)
パターン③
借入金2500万円・頭金0円・固定金利3.29%の場合
月々の返済金額 約10.2万円
総返済金額 約4,289万円
パターン④
借入金2000万円・頭金500万円・固定金利3.29%の場合
月々の返済金額 約8.2万円
総返済金額 約3,431万円(+頭金500万円)
変動(①②)は
月々の返済が抑えられますが、
金利上昇のリスクがあります。
固定(③④)は返済額が完済まで
変わらない安心感がある一方、
現在の金利水準では
総返済額が大きくなります。
頭金500万円を
用意できるかどうかでも、
月々の返済額が約1.5〜2万円
変わる点もご参考ください。
※上記は概算シミュレーションです。実際の返済額は金融機関・審査結果・金利変動により異なります。
住宅ローン選びで失敗しないための5つのポイント
① 「借りられる額」と「無理なく返せる額」は別もの
金融機関の審査では、
年収の7〜8倍程度まで
借入可能なケースがありますが、
それが「安全に返せる額」とは限りません。
一般的に月々の返済額が
手取り収入の25〜30%以内
が安心の目安です。
秦野市の不動産相場であれば、
この範囲内で購入できる
選択肢が豊富にあります。
② 変動金利を選ぶなら「金利上昇への備え」を確認する
変動金利は毎月の返済額を抑えられますが、
半年ごとに金利が見直されるため、
金利が上昇した場合に
返済額が増えるリスクがあります。
変動を選ぶ場合は
「金利が1〜2%上昇しても返済できるか」
をシミュレーションしておくことが大切です。
③ 固定期間選択型(10年固定など)の落とし穴
固定期間が終わると、
その時点の金利で再計算されます。
「10年後の金利水準は誰にも分からない」
という事実を踏まえたうえで選択しましょう。
④ 諸費用も忘れずに計算する
住宅購入時には、
物件価格の10%程度の諸費用
(仲介手数料・登記費用・火災保険・ローン手数料など)
が必要です。
これを見落として
手元資金が不足するケースが
実際にあります。
⑤ 住宅ローン控除(減税)を必ず活用する
2025年以降も住宅ローン控除
(年末残高の0.7%を所得税・住民税から控除)
が継続されています。
新築・中古それぞれ控除額の上限が異なるため、
購入前に確認しておきましょう。
秦野市の中古住宅を
購入する場合でも、
一定の耐震基準を満たせば
控除を受けられます。
住宅ローンで「よくある失敗」とその防ぎ方
失敗① 複数の金融機関を比較しなかった
住宅ローンは金融機関によって
金利・手数料・保障内容が大きく異なります。
1社だけで決めると、
より有利な条件を
見逃すことがあります。
事前審査は複数社に依頼するのが基本です。
失敗② 変動金利の低さだけで選んだ
表面金利だけで比較せず、
事務手数料・保証料・繰り上げ返済手数料
なども含めた「実質金利」で
比較することが重要です。
失敗③ ペアローンや収入合算の計算を甘く見た
共働きで収入を合算する場合、
片方が育休・転職・体調不良になっても
返済できるかを
確認しておく必要があります。
失敗④ 固定資産税・管理費を見落とした
住宅ローンの返済以外に、
毎年の固定資産税
(秦野市の一般的な一戸建てで年間8〜20万円程度)
マンションなら
管理費・修繕積立金も
継続的にかかります。
こんな方は今すぐ相談を
✅ 家を買いたいが、まず何から始めればいいか分からない
✅ 自分がいくら借りられるか知りたい
✅ 変動と固定、どちらを選べばいいか迷っている
✅ 現在の家賃と同程度の返済額で家を買えるか知りたい
✅ 諸費用込みで借り入れできるか知りたい
✅ 住宅ローン控除をどう使えばいいか知りたい
✅ 秦野市・秦野駅周辺・渋沢駅周辺で物件を探している
なぜ銀行ではなく不動産会社に相談するのか
住宅ローンの相談は、
銀行や消費者センターでも受けられます。
しかし不動産会社への相談には、
他にはない大きなメリットがあります。
「物件選び」と「ローン選び」を同時に考えられる
秦野市でどんな物件が
・自分の予算に合うか
・エリアの相場はどうか
・ローンを組む前に知っておくべき物件の注意点は何か
これらをまとめて聞けるのは、
物件と資金計画の両方に
精通した地元不動産会社だけです。
はだの住宅産業では、
提携金融機関へのご紹介や
住宅ローンのシミュレーションも
行っています。
「まず話だけ聞きたい」
という段階から歓迎します。
住宅ローン相談の流れ
STEP 1|お問い合わせ
電話またはメールでご連絡ください。
ご希望の物件イメージ・予算・
現在のご状況を簡単に
お聞かせください。
STEP 2|返済シミュレーション
ご収入・借入希望額・返済期間をもとに、
月々の返済額・総返済額の
シミュレーションをお伝えします。
STEP 3|金融機関のご紹介・事前審査のご案内
ご状況に合った金融機関をご紹介し、
事前審査の進め方をご案内します。
STEP 4|物件探し・購入のご支援
ローンの目処が立ったら、
秦野市内の物件をご案内します。
資金計画と物件選びを
並行して進められるため、
効率よく住まい探しを進められます。
まずはお気軽にご連絡ください
「住宅ローンのことを聞くだけでも大丈夫?」
もちろんです。
購入を決めていない段階からの
ご相談を歓迎しています。
秦野市で家を買うなら、
まず地元不動産会社に
相談することが、
失敗しない住まい選びの第一歩です。
はだの住宅産業株式会社
TEL:0463-73-7363
(営業時間 10:00〜17:00 / 定休日:水曜日)
※掲載の金利情報は2026年8月時点のデータに基づく目安です。実際の金利・審査結果は金融機関によって異なります。住宅ローンの最終的な判断はご自身でご確認のうえ、必要に応じてファイナンシャルプランナーにもご相談ください。